
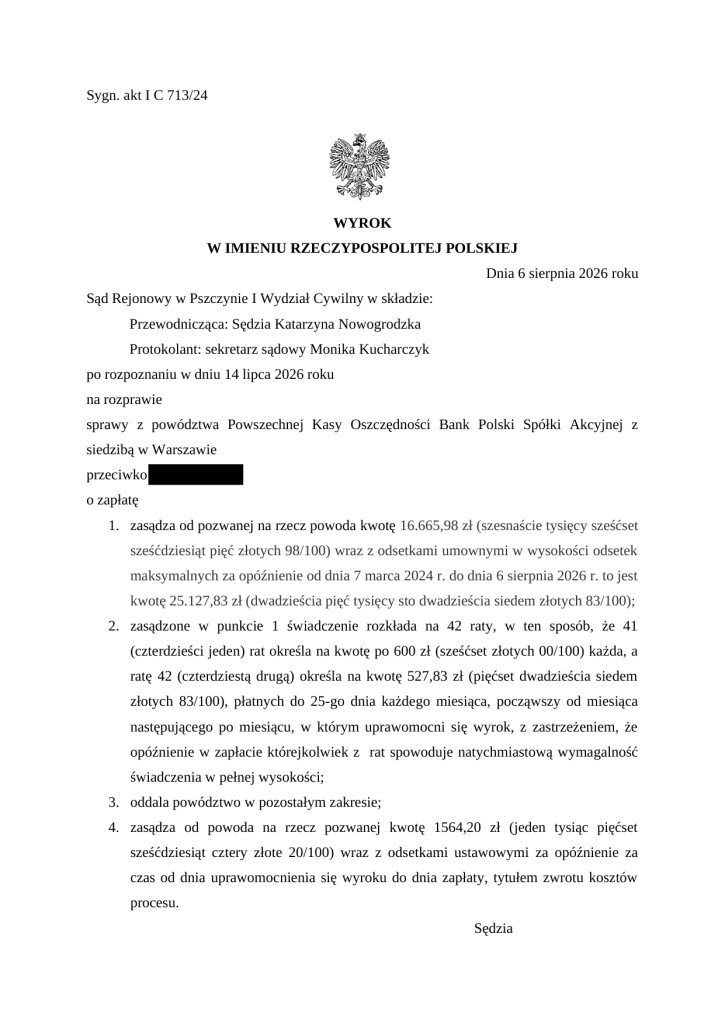
Wyrokiem z 6 sierpnia 2026 r. (sygn. akt I C 713/24) Sąd Rejonowy w Pszczynie uwzględnił złożone przez naszą Klientkę oświadczenie o skorzystaniu z sankcji kredytu darmowego i oddalił powództwo PKO BP o zapłatę 41 845,21 zł odsetek umownych. Wyrok jest prawomocny – bank nie złożył apelacji.
Sprawa w skrócie
- Sąd: Sąd Rejonowy w Pszczynie, I Wydział Cywilny
- Sygnatura i data: I C 713/24, wyrok z 6 sierpnia 2026 r.
- Strony: PKO BP SA (powód) przeciwko naszej Klientce (pozwana)
- Umowa: pożyczka konsumencka wypowiedziana przez bank
- Wynik: oddalone powództwo o 41 845,21 zł odsetek umownych
- Status: wyrok prawomocny
Przebieg sprawy
Bank PKO BP wypowiedział naszej Klientce umowę pożyczki, a następnie pozwał ją o zapłatę części kapitału pożyczki, odsetek umownych i odsetek karnych.
W imieniu Klientki złożyliśmy oświadczenie o skorzystaniu z sankcji kredytu darmowego i podnieśliśmy, że umowa narusza ustawę o kredycie konsumenckim.
Co orzekł sąd
- Oddalił powództwo banku o zapłatę 41 845,21 zł tytułem odsetek umownych, które potrąciliśmy w imieniu Klientki po złożeniu oświadczenia o skorzystaniu z SKD.
- Zasądził na rzecz banku pozostałą część kapitału pożyczki (bez odsetek umownych i prowizji) oraz odsetki karne za okres po wypowiedzeniu umowy.
- Rozłożył zasądzoną kwotę na 42 raty ze względu na trudną sytuację finansową Klientki.
- Zasądził od banku na rzecz Klientki 1 564,20 zł tytułem zwrotu kosztów procesu.
Najważniejsze ustalenia sądu
Sąd uwzględnił nasze stanowisko i uznał m.in., że:
- Termin na złożenie oświadczenia liczy się od spłaty kredytu. Konsument może złożyć oświadczenie o skorzystaniu z SKD w ciągu roku od daty spłaty kredytu, a nie od daty zawarcia umowy lub daty wypłaty kredytu. Szerzej piszemy o tym w artykule Do kiedy można skorzystać z sankcji kredytu darmowego?
- Błędna stopa oprocentowania. Bank, naliczając odsetki od skredytowanej prowizji, błędnie określił stopę oprocentowania, czyli naruszył art. 30 ust. 1 pkt 6 ustawy o kredycie konsumenckim.
- Błędne RRSO i całkowita kwota do zapłaty. Naliczając odsetki od skredytowanej prowizji, bank błędnie określił RRSO i całkowitą kwotę do zapłaty na dzień zawarcia umowy, czyli naruszył art. 30 ust. 1 pkt 7 u.k.k.
- Nieprecyzyjne warunki podwyższania opłat i prowizji. Bank przewidział możliwość zmiany opłat i prowizji w przypadku np. „zmiany cen energii, połączeń telekomunikacyjnych, usług pocztowych”, ale nieprecyzyjnie określił warunki ich podwyższenia, czyli naruszył art. 30 ust. 1 pkt 10 u.k.k.
- Niepełna informacja o odstąpieniu od umowy. Bank nie przekazał pełnej informacji o terminie na odstąpienie od umowy, czyli naruszył art. 30 ust. 1 pkt 15 u.k.k.
Co ten wyrok oznacza dla kredytobiorców
Sprawa pokazuje, że z sankcji kredytu darmowego można skorzystać także wtedy, gdy bank wypowiedział już umowę i sam wystąpił do sądu o zapłatę. Oświadczenie o skorzystaniu z SKD i potrącenie odsetek umownych ograniczyło roszczenie banku do kapitału i odsetek karnych po wypowiedzeniu, a sąd dodatkowo rozłożył tę kwotę na raty.
Ustalenia dotyczące odsetek od skredytowanej prowizji wpisują się w linię orzeczniczą, którą opisywaliśmy przy okazji wyroku TSUE C-744/24. Jak sprawdzić oprocentowanie, RRSO i całkowitą kwotę do zapłaty we własnej umowie, wyjaśniamy w artykule RRSO i całkowity koszt kredytu.
Treść wyroku
Bank wypowiedział Ci umowę albo pozwał Cię o zapłatę? Prześlij umowę do bezpłatnej analizy. Kancelaria Prawna Certus sprawdzi, czy bank popełnił błędy, które pozwalają skorzystać z sankcji kredytu darmowego. Sprawdź swoją umowę.
Wpis opisuje konkretną sprawę prowadzoną przez Kancelarię Prawną Certus. Rozstrzygnięcie w innej sprawie zależy od treści umowy i okoliczności. Wpis ma charakter informacyjny i nie stanowi porady prawnej.
Sankcja kredytu darmowego pozwala oddać bankowi tylko pożyczony kapitał - bez odsetek i prowizji. Prześlij nam umowę kredytu, a bezpłatnie zweryfikujemy, czy zawiera błędy uruchamiające art. 45 ustawy o kredycie konsumenckim.
Bezpłatna analiza umowy kredytu